Gesellschaft kaufen: Die Vorgeschichte entscheidet mit
Wer eine bestehende Gesellschaft erwerben möchte, sollte zunächst ihre tatsächliche Vergangenheit verstehen. Bezeichnungen wie Mantel- oder Vorratsgesellschaft können die Orientierung erleichtern, ersetzen aber keine Prüfung von Tätigkeit, Vermögen, Verträgen und Verpflichtungen.
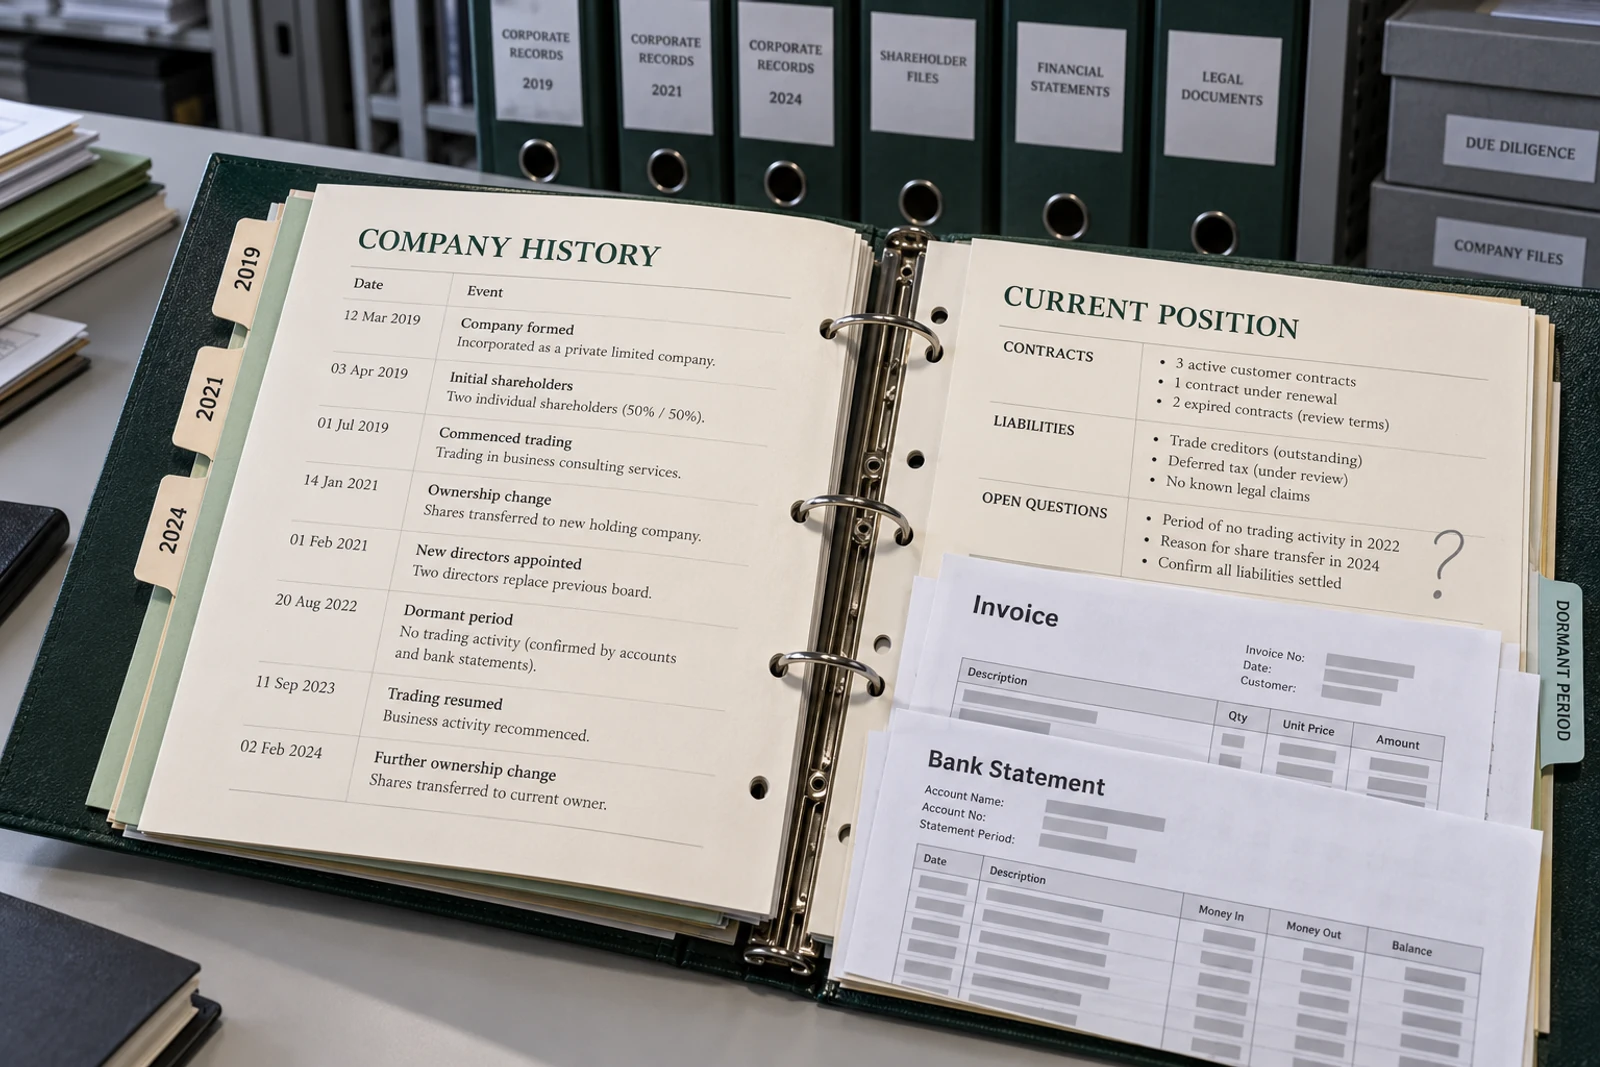
Fragen Sie, ob und wann die Gesellschaft operativ tätig war. Welche Rechnungen wurden ausgestellt, welche Konten genutzt und welche Beschäftigungs- oder Mietverhältnisse bestanden? Lassen Sie sich die Aussage einer bislang ruhenden Gesellschaft durch passende Unterlagen erläutern. Eine sauber datierte Zeitleiste kann Widersprüche sichtbar machen. Sie sollte Gründung, Veränderungen im Eigentum, Geschäftsführung und wesentliche Geschäftsvorgänge zusammenführen, ohne unbekannte Zeiträume einfach zu überspringen.
Den Zustand zum Übergang verstehen
Neben der Vergangenheit zählt der aktuelle Zustand. Welche Mittel stehen tatsächlich zur Verfügung, welche Verbindlichkeiten sind offen und welche Verträge laufen weiter? Unterscheiden Sie Angaben im Register von der wirtschaftlichen Realität. Kaufpreis und vorhandenes Gesellschaftsvermögen sind ebenfalls getrennt zu betrachten. Die notwendigen rechtlichen und steuerlichen Prüfungen sollten vor einer bindenden Entscheidung mit geeigneten Fachleuten festgelegt werden.
Tempo mit Arbeitsfähigkeit vergleichen
Eine bereits eingetragene Gesellschaft kann einzelne Schritte vorbereiten, beantwortet aber nicht automatisch Fragen zu Bankzugang, Genehmigungen oder Kundenverträgen. Stellen Sie deshalb einen Ablaufplan für Ihr konkretes Geschäftsmodell auf. Vergleichen Sie den Erwerb mit einer Neugründung anhand derselben Kriterien: Gesamtkosten, verlässliche Termine, notwendige Änderungen und Risiken aus der Vorgeschichte. Erst dieser Vergleich zeigt, welche Lösung praktisch sinnvoll ist.
JABA / PERSPECTIVES
Jaba begleitet betriebswirtschaftliche Entscheidungen. Individuelle Rechts- und Steuerberatung erfolgt ausschließlich durch gesondert beauftragte, zugelassene Berufsträger.